
Bilskador kan snabbt bli kostsamma – och när försäkringsbolaget nekar ersättning vet många inte vart de ska vända sig. Här går vi igenom vilka försäkringstyper som gäller, vad som faktiskt täcks vid vanliga skador och hur du bäst hanterar en tvist med ditt försäkringsbolag.
Vilken bilförsäkring ger rätt till ersättning?
Bilskador täcks inte av hemförsäkringen – det är din bilförsäkring som gäller. Det finns tre grundläggande nivåer: trafikförsäkring, halvförsäkring och helförsäkring. Därutöver finns tilläggsförsäkringar för specifika behov. Vilken nivå som passar dig beror på bilens ålder, värde och hur du använder den.
 Trafikförsäkring
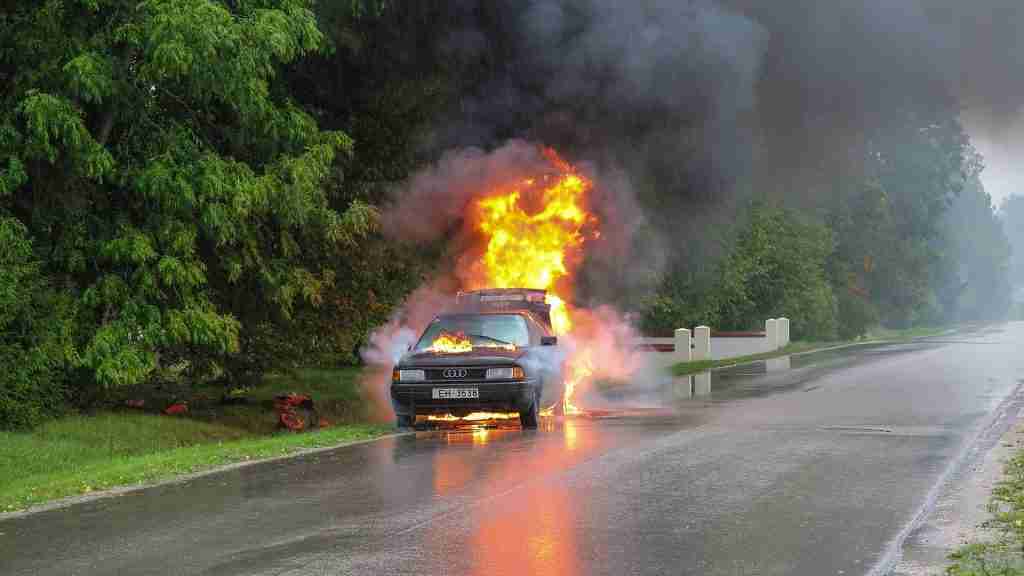 Trafikförsäkring
Alla fordon som framförs på allmän väg i Sverige måste enligt trafikskadelagen (1975:1410) ha en giltig trafikförsäkring. Saknar du den riskerar du dagliga avgifter från Trafikförsäkringsföreningen. Trafikförsäkringen ersätter:
- Personskador i din eller en annan bil
- Sakskador på annans fordon, om skadan beror på ditt vållande
Viktigt att komma ihåg: trafikförsäkringen ersätter aldrig skador på din egna bil. Om du skadas av en annan förares oaktsamhet kan du däremot ha rätt till ersättning ur dennes trafikförsäkring.
Halvförsäkring
Halvförsäkringen är en frivillig utbyggnad och villkoren varierar mellan bolagen – läs alltid det finstilta. Vanliga moment som ingår:
- Stöld: Ersättning om bilen stjäls, vanligen som kontantbelopp eller ersättningsbil.
- Assistans: Täcker bärgning och hemtransport vid driftstopp.
- Glas: Ersätter stenskott och sprickskador på rutor, men inte krossat glas vid kollision.
- Maskinskada: Skydd för motor, transmission och bromsar – ofta med ålders- eller milbegränsning.
- Brand: Ersättning vid brandskada på fordonet.
- Rättsskydd: Om du hamnar i en tvist med försäkringsbolaget eller en motpart täcker rättsskyddet dina juridiska kostnader – och i vissa fall även motståndarens rättegångskostnader om du förlorar.
Självrisken är alltid din kostnad oavsett utfall. Kontrollera också om försäkringen kräver att du inte agerat vårdslöst för att ersättning ska utgå.
Helförsäkring
Helförsäkringen innehåller allt i halvförsäkringen plus vagnskadeförsäkring. Det sistnämnda är centralt: du kan få ersättning för skador orsakade av trafikolycka, skadegörelse eller annan yttre olyckshändelse – även om du själv vållade olyckan. Många nya bilar levereras med en treårig vagnskadegaranti som fungerar på motsvarande sätt.
Drulleförsäkring / allriskförsäkring
Allriskförsäkringen – i folkmun kallad drulleförsäkring – täcker ett brett spektrum av skador som du själv orsakat: feltankning, tappade bilnycklar eller fläckar på klädsel. Den kan ingå i halv- eller helförsäkringen, eller tecknas som separat tillägg.
Vilka bilskador täcks normalt av försäkringen – 6 konkreta exempel
Fläckar på klädsel
Välter du en dryck på sätena krävs drulleförsäkring för ersättning. Varken trafik-, halv- eller helförsäkring täcker det i grundutförande.
Viltolycka
En kollision med älg eller rådjur ingår normalt inte i halvförsäkringen utan kräver tillägg för djurkollision. Med helförsäkring är du däremot vanligtvis skyddad via vagnskadeförsäkringen.
Motorhaveri
Trafikförsäkringen ersätter aldrig mekaniska fel. Halvförsäkringens maskinskademoment kan gälla – förutsatt att bilen inte överskrider ålders- eller milgränsen. Assistansskyddet täcker dessutom bärgning om haveriet inträffar på annan ort.
Klösmärken från djur
Kattklor i sätestyget faller utanför de flesta försäkringar. Drulleförsäkringen kan vara ett alternativ, men djurskador undantas ofta specifikt i villkoren – kontrollera exakt vad som gäller.
Repor från skadegörelse
Hittar du repor på lacken efter ett parkeringsbesök täcks det normalt av helförsäkringens vagnskadeskydd, eftersom skadan klassas som skadegörelse. Polisanmäl alltid händelsen – det underlättar skadeanmälan hos försäkringsbolaget.
Stöld av bilen
Halvförsäkringen täcker stöld av fordonet inklusive fast monterade tillbehör som takbox. Lösa personliga föremål – barnvagn, väskor – faller istället under hemförsäkringen. Förvara aldrig stöldbegärliga saker synligt i bilen, eftersom det kan leda till att hemförsäkringen nekar ersättning med hänvisning till bristande aktsamhet.
Tvist med försäkringsbolaget
Att vara missnöjd med ett ersättningsbeslut är vanligare än många tror. Meningsskiljaktigheterna handlar ofta om villkorstolkning – exempelvis om en nedfallen gren klassas som yttre olyckshändelse – eller om vad bilen är värd och hur ersättningen ska beräknas.
Processen brukar följa dessa steg:
- Intern omprövning hos försäkringsbolaget – alltid ett klokt första steg och ofta ett krav innan ärendet kan gå vidare.
- Nämndprövning via exempelvis Allmänna reklamationsnämnden (ARN) eller Trafikskadenämnden – kostnadsfritt och snabbare än domstolsvägen.
- Domstolsprövning – aktuellt när beloppen är höga eller när nämndens utlåtande inte ger tillräcklig vägledning.
Juridisk hjälp vid bilskadatvist
I en tvist med försäkringsbolaget kan en advokatbyrå analysera villkoren, samla bevisning och driva processen åt dig. Om tvistens värde överstiger ungefär 23 000 kronor kan rättsskyddet i din försäkring täcka en stor del av advokatkostnaderna. Hos vissa bolag gäller rättsskyddet redan vid lägre belopp – kontrollera exakt vad din försäkring medger innan du utgår ifrån att juridisk hjälp inte är aktuellt.
(MR)